Domain discount-deluxe.de kaufen?
Wir ziehen mit dem Projekt
discount-deluxe.de um.
Sind Sie am Kauf der Domain
discount-deluxe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain discount-deluxe.de kaufen?
Wie kann man sich am besten über steuerliche Vorteile informieren, um die maximale Ersparnis zu erreichen?
1. Man kann sich über steuerliche Vorteile informieren, indem man sich an einen Steuerberater oder -beraterin wendet. 2. Auch das Finanzamt oder spezialisierte Websites können hilfreiche Informationen bieten. 3. Individuelle steuerliche Vorteile lassen sich am besten durch eine persönliche Beratung ermitteln. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
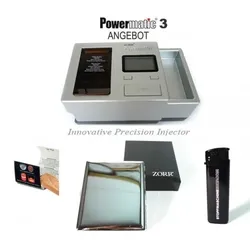
Zorr Powermatic 3 Deluxe SonderangebotZorr Powermatic 3 Deluxe Aktion Paket zum Sonderpreis Elektrische ZigarettenStopfmaschine Aktion Paket zum Best Preis: Orginal Zorr Powermatic 3 Deluxe Stopfmaschine mit Chrome Zigaretten-Etui für Ihre selbstgefertigte Zigaretten, Feuerzeug und Hydrostone Tabakbefeuchter. Mit diesem Angebot wird die Herstellung eigener Zigaretten zum Vergnügen Tabak einfüllen gewünschte Stopfdichte einstellen die Hülse drücken START jede Zigarette gleich, kein Herumhantieren mit dem Tabakschaft - das Ergebnis ist die absolut perfekte Filterzigarette Lieferumfang: 1x Powermatic 3 Deluxe + Elektrische Stopfmaschine von ZORR (2023 Modell) mit: 3x Reinigungswerkzeuge Umfangreicher Bedienungsanleitungen (im Deutsch, English, Nederlands) 1x EU Stecker 2 Jahr Fabrikgarantie auf die maschine 1x ZORR Chrome Zigaretten Etui Aufbewahrungsbox der Marke Zorr in verchromter Ausführung. Eine stilvolle Art, Ihre selbstgedrehten Zigaretten zu schützen und aufzubewahren 1 Feuerzeug Gratis Piezo-Feuerzeug mit Stopfmaschineshop.com druck. 1 Hydrostone Befeuchtungsstein Terracotta-Stein zur Befeuchtung von Tabak Versandkostenfrei nach Österreich und Deutschland. Weitere Powermatic 3+ Information: Powermatic 3 Erfahrungen Powermatic 3 VS Powermatic 4 Bedienungsanleitung FAQ Gibt es ähnliche alternative für die Powermatic 3+ TabakStopfer? Unsere kurze Antwort: Nein. Die lange Antwort: Wir haben alle Zigarettenmaschinen getestet, die auf den Markt kommen, und bisher haben wir keine gefunden, die der Qualität und der Benutzerfreundlichkeit der Powermatic 3 entspricht. Diese Powermatic Stopfmaschine ist die stabilste und fortschrittlichste derzeit verfügbare Maschine. Welcher Tabak ist am besten für die Powermatic 3 Plus geeignet? Die Powermatic 3 funktioniert am besten mit Volumentabak. Wir empfehlen, nur Volumentabak in Kombination mit dem Powermatic 3 zu verwenden. Dieser Tabak hat eine etwas kürzere Struktur als Standardtabak und ist daher besser für die Verwendung mit dem Powermatic 3+ geeignet. Fast jede Tabakmarke ist jetzt als Volumentabak erhältlich. Weitere Informationen zu diesem Thema finden Sie auf unserer Seite Tipps & Tricks Welche Hülsen für Powermatic 3? Die Maschine kann mit Alle Hülsen arbeiten und ist Geeignet für normale King Size als auch fur XL Filterhülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Welche Hülsen für Powermatic 3? Der Powermatic 3+ kann alle Hülsen verarbeiten: Die Maschine ist Geeignet für normale King Size als auch fur XL (Extra Lange) Hülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Was Kostet Die Powermatic 3 Plus? Die Powermatic 3+ kostet € 259,95 Euro inkl. Versand. Der Versand nach Deutschland, Österreich & Luxemburg ist kostenlos. (Gratis Versand)Sie können bei uns Jetzt den Powermatic 3+ auf Rechnung kaufen und später bezahlen via Klarna. Andere von uns angebotene Zahlungsmethoden sind Paypal, Kreditkarte, Giropay und Bankverbindung. Die Powermatic 3 Plus ist auf Lager und Sofort versandfertig. Heute bis 22:00 bestellt wird heute versendet! Geld zurück Garantie! Nicht zufrieden? Dann bekommen Sie Ihr Geld zurück! Wenn Sie mit diesem Produkt nicht zufrieden sind, haben Sie bei uns eine 14-tägige Geld-Zurück-Garantie. Kann ich meine Rechnung später zahlen? Ja, Kauf auf Rechnung ist möglich, wenn Sie das wünschen, wählen Sie als Zahlart "Klarna" aus, Sie zahlen dann erst nach Erhalt der Ware. Wichtig! Die Rechnung kommt dann direkt von Klarna, nicht vom Stopfmaschineshop. Kann ich meine Bestellungen verfolgen? Ja Natürlich. Sobald Ihre Bestellung unser Lager verlässt, erhalten Sie von uns eine E-Mail mit einer Sendungsverfolgungsnummer (Track-and-Trace-Code). So können Sie genau sehen, wann Ihre Bestellung bei Ihnen angeliefert wird. Wann wird meine Bestellung versendet? Wenn Sie vor 22:00 Uhr bestellen, wird Ihre Bestellung noch am selben Tag verschickt. Auch am Wochenende. GRATIS. Haben Sie weitere Fragen? Wenn Sie weitere Fragen haben, oder für weitere Informationen zum Produkt stehen wir Ihnen selbstverständlich gerne beratend zur Seite. Bitte Kontaktieren Sie uns ganz unverbindlich via Email oder Whatsapp. Diese Maschinen sind NICHT zur kommerziellen Nutzung geeignet (ausschliesslich für den privaten Heimgebrauch).266,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalgesellschaft versus Betriebsstätte - steuerliche Überlegungen hinsichtlich einer Investitionsentscheidung einer deutschen KapitalgesellschaftKapitalgesellschaft Versus Betriebsstätte - Steuerliche Überlegungen Hinsichtlich Einer Investitionsentscheidung Einer Deutschen Kapitalgesellschaft In Den Usa, Taschenbuch Von Dennis Zens, Grin, 978-3-8386-6203-9, Seitenanzahl: 12448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **


Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zorr Powermatic 3 Deluxe SonderangebotZorr Powermatic 3 Deluxe Aktion Paket zum Sonderpreis Elektrische ZigarettenStopfmaschine Aktion Paket zum Best Preis: Orginal Zorr Powermatic 3 Deluxe Stopfmaschine mit Chrome Zigaretten-Etui für Ihre selbstgefertigte Zigaretten, Feuerzeug und Hydrostone Tabakbefeuchter. Mit diesem Angebot wird die Herstellung eigener Zigaretten zum Vergnügen Tabak einfüllen gewünschte Stopfdichte einstellen die Hülse drücken START jede Zigarette gleich, kein Herumhantieren mit dem Tabakschaft - das Ergebnis ist die absolut perfekte Filterzigarette Lieferumfang: 1x Powermatic 3 Deluxe + Elektrische Stopfmaschine von ZORR (2023 Modell) mit: 3x Reinigungswerkzeuge Umfangreicher Bedienungsanleitungen (im Deutsch, English, Nederlands) 1x EU Stecker 2 Jahr Fabrikgarantie auf die maschine 1x ZORR Chrome Zigaretten Etui Aufbewahrungsbox der Marke Zorr in verchromter Ausführung. Eine stilvolle Art, Ihre selbstgedrehten Zigaretten zu schützen und aufzubewahren 1 Feuerzeug Gratis Piezo-Feuerzeug mit Stopfmaschineshop.com druck. 1 Hydrostone Befeuchtungsstein Terracotta-Stein zur Befeuchtung von Tabak Versandkostenfrei nach Österreich und Deutschland. Weitere Powermatic 3+ Information: Powermatic 3 Erfahrungen Powermatic 3 VS Powermatic 4 Bedienungsanleitung FAQ Gibt es ähnliche alternative für die Powermatic 3+ TabakStopfer? Unsere kurze Antwort: Nein. Die lange Antwort: Wir haben alle Zigarettenmaschinen getestet, die auf den Markt kommen, und bisher haben wir keine gefunden, die der Qualität und der Benutzerfreundlichkeit der Powermatic 3 entspricht. Diese Powermatic Stopfmaschine ist die stabilste und fortschrittlichste derzeit verfügbare Maschine. Welcher Tabak ist am besten für die Powermatic 3 Plus geeignet? Die Powermatic 3 funktioniert am besten mit Volumentabak. Wir empfehlen, nur Volumentabak in Kombination mit dem Powermatic 3 zu verwenden. Dieser Tabak hat eine etwas kürzere Struktur als Standardtabak und ist daher besser für die Verwendung mit dem Powermatic 3+ geeignet. Fast jede Tabakmarke ist jetzt als Volumentabak erhältlich. Weitere Informationen zu diesem Thema finden Sie auf unserer Seite Tipps & Tricks Welche Hülsen für Powermatic 3? Die Maschine kann mit Alle Hülsen arbeiten und ist Geeignet für normale King Size als auch fur XL Filterhülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Welche Hülsen für Powermatic 3? Der Powermatic 3+ kann alle Hülsen verarbeiten: Die Maschine ist Geeignet für normale King Size als auch fur XL (Extra Lange) Hülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Was Kostet Die Powermatic 3 Plus? Die Powermatic 3+ kostet € 259,95 Euro inkl. Versand. Der Versand nach Deutschland, Österreich & Luxemburg ist kostenlos. (Gratis Versand)Sie können bei uns Jetzt den Powermatic 3+ auf Rechnung kaufen und später bezahlen via Klarna. Andere von uns angebotene Zahlungsmethoden sind Paypal, Kreditkarte, Giropay und Bankverbindung. Die Powermatic 3 Plus ist auf Lager und Sofort versandfertig. Heute bis 22:00 bestellt wird heute versendet! Geld zurück Garantie! Nicht zufrieden? Dann bekommen Sie Ihr Geld zurück! Wenn Sie mit diesem Produkt nicht zufrieden sind, haben Sie bei uns eine 14-tägige Geld-Zurück-Garantie. Kann ich meine Rechnung später zahlen? Ja, Kauf auf Rechnung ist möglich, wenn Sie das wünschen, wählen Sie als Zahlart "Klarna" aus, Sie zahlen dann erst nach Erhalt der Ware. Wichtig! Die Rechnung kommt dann direkt von Klarna, nicht vom Stopfmaschineshop. Kann ich meine Bestellungen verfolgen? Ja Natürlich. Sobald Ihre Bestellung unser Lager verlässt, erhalten Sie von uns eine E-Mail mit einer Sendungsverfolgungsnummer (Track-and-Trace-Code). So können Sie genau sehen, wann Ihre Bestellung bei Ihnen angeliefert wird. Wann wird meine Bestellung versendet? Wenn Sie vor 22:00 Uhr bestellen, wird Ihre Bestellung noch am selben Tag verschickt. Auch am Wochenende. GRATIS. Haben Sie weitere Fragen? Wenn Sie weitere Fragen haben, oder für weitere Informationen zum Produkt stehen wir Ihnen selbstverständlich gerne beratend zur Seite. Bitte Kontaktieren Sie uns ganz unverbindlich via Email oder Whatsapp. Diese Maschinen sind NICHT zur kommerziellen Nutzung geeignet (ausschliesslich für den privaten Heimgebrauch).266,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich am besten über steuerliche Vorteile informieren, um die maximale Ersparnis zu erreichen?
1. Man kann sich über steuerliche Vorteile informieren, indem man sich an einen Steuerberater oder -beraterin wendet. 2. Auch das Finanzamt oder spezialisierte Websites können hilfreiche Informationen bieten. 3. Individuelle steuerliche Vorteile lassen sich am besten durch eine persönliche Beratung ermitteln. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapitalgesellschaft versus Betriebsstätte - steuerliche Überlegungen hinsichtlich einer Investitionsentscheidung einer deutschen KapitalgesellschaftKapitalgesellschaft Versus Betriebsstätte - Steuerliche Überlegungen Hinsichtlich Einer Investitionsentscheidung Einer Deutschen Kapitalgesellschaft In Den Usa, Taschenbuch Von Dennis Zens, Grin, 978-3-8386-6203-9, Seitenanzahl: 12448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung des derivativen Firmenwertes von Industrieunternehmen, Fachbücher von Christoph Gerin-SwarovskiDerzeitige Rechnungslegungssysteme normieren einen pauschalen Bewertungs- und Bilanzierungsansatz für den aktiven Unterschiedsbetrag 'Firmenwert'. Dem eigentlichen Zweck der Abschreibung, nämlich eine Liquiditätsreserve für die nach völliger Abnutzung nötig gewordene Ersatzinvestition zu schaffen, wird nicht Rechnung getragen. Eine pauschale Disposition provoziert zwingend einen falschen Schluss in Bezug auf den richtigen Zeitpunkt der Ersatzinvestition und bedingt die Besteuerung eines 'unrichtigen' Jahresergebnisses. Christoph Gerin-Swarovski entwickelt ein Modell zur determinantenspezifischen Abschreibung des Firmenwertes, das vom üblichen, pauschalen Abschreibungsansatz des Steuer- und Handelsrechts abweicht. Darauf aufbauend entwirft er ein Instrumentarium zur Festsetzung einer determinantenspezifischen Nutzungs- und Abschreibungsdauer der im Firmenwert enthaltenen immateriellen Vermögenswerte. Trotz der Schwierigkeiten bei der Bestimmung des Anteiles, den die einzelnen Determinanten am Firmenwert ausmachen, wird die Notwendigkeit dieses Modells sowohl handels- als auch steuerrechtlich belegt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.