Domain discount-deluxe.de kaufen?
Wir ziehen mit dem Projekt
discount-deluxe.de um.
Sind Sie am Kauf der Domain
discount-deluxe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain discount-deluxe.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zorr Powermatic 3 Deluxe SonderangebotZorr Powermatic 3 Deluxe Aktion Paket zum Sonderpreis Elektrische ZigarettenStopfmaschine Aktion Paket zum Best Preis: Orginal Zorr Powermatic 3 Deluxe Stopfmaschine mit Chrome Zigaretten-Etui für Ihre selbstgefertigte Zigaretten, Feuerzeug und Hydrostone Tabakbefeuchter. Mit diesem Angebot wird die Herstellung eigener Zigaretten zum Vergnügen Tabak einfüllen gewünschte Stopfdichte einstellen die Hülse drücken START jede Zigarette gleich, kein Herumhantieren mit dem Tabakschaft - das Ergebnis ist die absolut perfekte Filterzigarette Lieferumfang: 1x Powermatic 3 Deluxe + Elektrische Stopfmaschine von ZORR (2023 Modell) mit: 3x Reinigungswerkzeuge Umfangreicher Bedienungsanleitungen (im Deutsch, English, Nederlands) 1x EU Stecker 2 Jahr Fabrikgarantie auf die maschine 1x ZORR Chrome Zigaretten Etui Aufbewahrungsbox der Marke Zorr in verchromter Ausführung. Eine stilvolle Art, Ihre selbstgedrehten Zigaretten zu schützen und aufzubewahren 1 Feuerzeug Gratis Piezo-Feuerzeug mit Stopfmaschineshop.com druck. 1 Hydrostone Befeuchtungsstein Terracotta-Stein zur Befeuchtung von Tabak Versandkostenfrei nach Österreich und Deutschland. Weitere Powermatic 3+ Information: Powermatic 3 Erfahrungen Powermatic 3 VS Powermatic 4 Bedienungsanleitung FAQ Gibt es ähnliche alternative für die Powermatic 3+ TabakStopfer? Unsere kurze Antwort: Nein. Die lange Antwort: Wir haben alle Zigarettenmaschinen getestet, die auf den Markt kommen, und bisher haben wir keine gefunden, die der Qualität und der Benutzerfreundlichkeit der Powermatic 3 entspricht. Diese Powermatic Stopfmaschine ist die stabilste und fortschrittlichste derzeit verfügbare Maschine. Welcher Tabak ist am besten für die Powermatic 3 Plus geeignet? Die Powermatic 3 funktioniert am besten mit Volumentabak. Wir empfehlen, nur Volumentabak in Kombination mit dem Powermatic 3 zu verwenden. Dieser Tabak hat eine etwas kürzere Struktur als Standardtabak und ist daher besser für die Verwendung mit dem Powermatic 3+ geeignet. Fast jede Tabakmarke ist jetzt als Volumentabak erhältlich. Weitere Informationen zu diesem Thema finden Sie auf unserer Seite Tipps & Tricks Welche Hülsen für Powermatic 3? Die Maschine kann mit Alle Hülsen arbeiten und ist Geeignet für normale King Size als auch fur XL Filterhülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Welche Hülsen für Powermatic 3? Der Powermatic 3+ kann alle Hülsen verarbeiten: Die Maschine ist Geeignet für normale King Size als auch fur XL (Extra Lange) Hülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Was Kostet Die Powermatic 3 Plus? Die Powermatic 3+ kostet € 259,95 Euro inkl. Versand. Der Versand nach Deutschland, Österreich & Luxemburg ist kostenlos. (Gratis Versand)Sie können bei uns Jetzt den Powermatic 3+ auf Rechnung kaufen und später bezahlen via Klarna. Andere von uns angebotene Zahlungsmethoden sind Paypal, Kreditkarte, Giropay und Bankverbindung. Die Powermatic 3 Plus ist auf Lager und Sofort versandfertig. Heute bis 22:00 bestellt wird heute versendet! Geld zurück Garantie! Nicht zufrieden? Dann bekommen Sie Ihr Geld zurück! Wenn Sie mit diesem Produkt nicht zufrieden sind, haben Sie bei uns eine 14-tägige Geld-Zurück-Garantie. Kann ich meine Rechnung später zahlen? Ja, Kauf auf Rechnung ist möglich, wenn Sie das wünschen, wählen Sie als Zahlart "Klarna" aus, Sie zahlen dann erst nach Erhalt der Ware. Wichtig! Die Rechnung kommt dann direkt von Klarna, nicht vom Stopfmaschineshop. Kann ich meine Bestellungen verfolgen? Ja Natürlich. Sobald Ihre Bestellung unser Lager verlässt, erhalten Sie von uns eine E-Mail mit einer Sendungsverfolgungsnummer (Track-and-Trace-Code). So können Sie genau sehen, wann Ihre Bestellung bei Ihnen angeliefert wird. Wann wird meine Bestellung versendet? Wenn Sie vor 22:00 Uhr bestellen, wird Ihre Bestellung noch am selben Tag verschickt. Auch am Wochenende. GRATIS. Haben Sie weitere Fragen? Wenn Sie weitere Fragen haben, oder für weitere Informationen zum Produkt stehen wir Ihnen selbstverständlich gerne beratend zur Seite. Bitte Kontaktieren Sie uns ganz unverbindlich via Email oder Whatsapp. Diese Maschinen sind NICHT zur kommerziellen Nutzung geeignet (ausschliesslich für den privaten Heimgebrauch).266,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuergesetz: EStG Chat-Book, Schulbücher von Ludwig Schmidt, Roland Wacker, Friedrich Loschelder, Christian Levedag, Egmont Kulosa, Heinrich Weber-Grellet, Wolfgang Heinicke, Roland KrügerDas Einkommensteuergesetz: EStG Chat-Book ist ein umfassendes Sachbuch, das sich mit den relevanten Aspekten des Einkommensteuergesetzes auseinandersetzt. Es bietet eine detaillierte Analyse und Erläuterung der gesetzlichen Bestimmungen, ergänzt durch die innovative KI-Anwendung "Frag den Schmidt", die es den Leserinnen und Lesern ermöglicht, gezielte Fragen zu stellen und sofortige Antworten zu erhalten. Diese Kombination aus traditionellem Wissen und moderner Technologie macht das Buch zu einem wertvollen Begleiter für Studierende, Fachkräfte und alle, die sich mit dem Thema Einkommensteuer auseinandersetzen möchten. Die 45. Auflage, herausgegeben von renommierten Autorinnen und Autoren, garantiert aktuelle Informationen und praxisnahe Beispiele. Das Buch ist in deutscher Sprache verfasst und stammt aus Deutschland, was es besonders relevant für den deutschsprachigen Raum macht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Regelungen der Einkommensteuer vertraut machen wollen.165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Bauer:KODEX EStG Richtlinien-Kommentar, Fachbücher von Manfred BauerKodex EStG Richtlinien-Kommentar 2021 15. Auflage, Stand 1.6.2021 Mit der App zum Gesetz Der bewährte Richtlinienkommentar zum Einkommensteuergesetz kommentiert mit den Einkommensteuerrichtlinien. Aktuell: EStR - Wartungserlass 2021, LRL - Wartungserlass 2021.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Abzugsverbot des § 4j EstG, Fachbücher von Dirk MetzlerDas Fachbuch "Das Abzugsverbot des § 4j EstG" von Dirk Metzler bietet eine umfassende Analyse des Abzugsverbots im deutschen Steuerrecht. Es beleuchtet die steuersystematischen, verfassungsrechtlichen und unionsrechtlichen Aspekte, die mit dieser Regelung verbunden sind. Mit 391 Seiten bietet das Buch eine detaillierte Auseinandersetzung mit den relevanten rechtlichen Rahmenbedingungen und deren praktischen Auswirkungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Dieses Fachbuch richtet sich an Studierende, Praktiker und alle, die sich intensiv mit dem Thema Steuerrecht und dessen Implikationen auseinandersetzen möchten. Die erste Auflage stellt sicher, dass die Inhalte aktuell und relevant sind, um den Leserinnen und Lesern ein fundiertes Verständnis zu vermitteln.134,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thesaurierungsbegünstigung nach § 34a EStG im direkten Vergleich zum Optionsmodell. Eine kritis, Fachbücher von Simon KonleMasterarbeit aus dem Jahr 2023 im Fachbereich BWL - Rechnungswesen, Bilanzierung, Steuern, Note: 1,3, Hochschule Aalen, Sprache: Deutsch. Abstract: Das Ziel dieser Arbeit ist es, einen Überblick über die verschiedenen Problembereiche beider Regelungen zu geben. Da der Gesetzgeber durch die Einführung des Wachstumschancengesetzes versucht, einige dieser Problembereiche zu beheben, wird zudem die aktuelle Rechtsentwicklung betrachtet. Basierend auf diesen Entwicklungen sollen im Anschluss weitere Vorschläge zur Verbesserung erarbeitet werden, um abschliessend eine Beurteilung zu beiden Regelungen vornehmen zu können. Die Unternehmensbesteuerung in Deutschland beruht auf einem dualistischen System, wonach die Höhe der zu zahlenden Ertragssteuern massgeblich durch die Rechtsform eines Unternehmens bestimmt wird. Personengesellschaften werden nach dem Transparenzprinzip besteuert, was bedeutet, dass die Besteuerung auf Ebene des Gesellschafters mit dessen persönlichem Steuersatz erfolgt. Dieser kann im Spitzensteuersatz bis zu 45 % betragen. Kapitalgesellschaften hingegen unterliegen dem Trennungsprinzip. Dabei erfolgt zunächst eine Besteuerung auf Gesellschaftsebene mit ca. 30 %. Da Personengesellschaften nicht die Möglichkeit haben, Gewinne vorerst im Unternehmen zu belassen, um vorübergehend einer niedrigeren Gesamtsteuerbelastung zu unterliegen, führt dies zu einer Ungleichheit zwischen beiden Gesellschaftsformen. Um dieser Ungleichheit entgegenzuwirken, wurde die Thesaurierungsbegünstigung und das Optionsmodell eingeführt. Die Zielsetzung dieser beiden Regelungen besteht darin, eine Gleichstellung hinsichtlich der Besteuerung von Personen- und Kapitalgesellschaften zu erreichen, um Personengesellschaften sowohl im nationalen als auch im internationalen Wettbewerb zu stärken. In der praktischen Umsetzung zeigt sich jedoch, dass die Anwendungszahlen beider Regelungen hinter den Erwartungen zurückbleiben. Die mangelnde Attraktivität lässt sich besonders auf steuersystematische...48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darlehensverluste eines Gesellschafters im aktuellen Konkurrenzgefüge der §§ 17 und 20 EStG bei, Fachbücher von Florian AuerSteuerliche Berücksichtigung von Darlehensverlusten eines Gesellschafters Gesellschafterdarlehen stellen ein weit verbreitetes und beliebtes Instrument zur Finanzierung einer GmbH dar. Bei insolvenzbedingter Auflösung einer GmbH werden Gesellschafterdarlehen aufgrund insolvenzrechtlicher Vorschriften jedoch häufig nicht zurückgezahlt. Die Folge ist ein wirtschaftlicher Verlust für den Gesellschafter, für den sich dann regelmässig die Frage nach der steuerlichen Verlustberücksichtigung stellt. Neue Regelungen im EStG Nach Inkrafttreten des Unternehmenssteuerreformgesetzes 2008 (UntStRefG) und des Gesetzes zur Modernisierung des GmbH-Rechts und zur Bekämpfung von Missbräuchen (MoMiG) sowie einem damit verbundenen Paradigmenwechsel des Bundesfinanzhofs hat die Rechtsgeschichte der steuerlichen Verlustberücksichtigung von Gesellschafterdarlehen im Privatvermögen durch die Einführung der §§ 17 Abs. 2a, 20 Abs. 6 Satz 6 und 32d Abs. 2 Nr. 1 lit. b Hs. 2 EStG zuletzt einen neuen Höhepunkt erreicht. Analyse und Ausblick Der Autor untersucht systematisch das Nebeneinander dieser Vorschriften, insbesondere das Konkurrenzverhältnis der §§ 17 und 20 EStG, zeigt die Schwierigkeit einer sachlich fundierten Abgrenzung ihrer Regelungsbereiche und nicht zuletzt ihre praktischen Auswirkungen in Form erheblicher und nicht zu rechtfertigender Belastungsunterschiede auf. Ein Korrekturvorschlag für den Gesetzgeber schliesst das Buch ab. Zielgruppen: - Steuerberatung - Fachanwaltschaft für Steuerrecht - Finanzgerichte - Dozentinnen und Dozenten im Steuerrecht - Studierende im Steuerrecht.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Zorr Powermatic 3 Deluxe SonderangebotZorr Powermatic 3 Deluxe Aktion Paket zum Sonderpreis Elektrische ZigarettenStopfmaschine Aktion Paket zum Best Preis: Orginal Zorr Powermatic 3 Deluxe Stopfmaschine mit Chrome Zigaretten-Etui für Ihre selbstgefertigte Zigaretten, Feuerzeug und Hydrostone Tabakbefeuchter. Mit diesem Angebot wird die Herstellung eigener Zigaretten zum Vergnügen Tabak einfüllen gewünschte Stopfdichte einstellen die Hülse drücken START jede Zigarette gleich, kein Herumhantieren mit dem Tabakschaft - das Ergebnis ist die absolut perfekte Filterzigarette Lieferumfang: 1x Powermatic 3 Deluxe + Elektrische Stopfmaschine von ZORR (2023 Modell) mit: 3x Reinigungswerkzeuge Umfangreicher Bedienungsanleitungen (im Deutsch, English, Nederlands) 1x EU Stecker 2 Jahr Fabrikgarantie auf die maschine 1x ZORR Chrome Zigaretten Etui Aufbewahrungsbox der Marke Zorr in verchromter Ausführung. Eine stilvolle Art, Ihre selbstgedrehten Zigaretten zu schützen und aufzubewahren 1 Feuerzeug Gratis Piezo-Feuerzeug mit Stopfmaschineshop.com druck. 1 Hydrostone Befeuchtungsstein Terracotta-Stein zur Befeuchtung von Tabak Versandkostenfrei nach Österreich und Deutschland. Weitere Powermatic 3+ Information: Powermatic 3 Erfahrungen Powermatic 3 VS Powermatic 4 Bedienungsanleitung FAQ Gibt es ähnliche alternative für die Powermatic 3+ TabakStopfer? Unsere kurze Antwort: Nein. Die lange Antwort: Wir haben alle Zigarettenmaschinen getestet, die auf den Markt kommen, und bisher haben wir keine gefunden, die der Qualität und der Benutzerfreundlichkeit der Powermatic 3 entspricht. Diese Powermatic Stopfmaschine ist die stabilste und fortschrittlichste derzeit verfügbare Maschine. Welcher Tabak ist am besten für die Powermatic 3 Plus geeignet? Die Powermatic 3 funktioniert am besten mit Volumentabak. Wir empfehlen, nur Volumentabak in Kombination mit dem Powermatic 3 zu verwenden. Dieser Tabak hat eine etwas kürzere Struktur als Standardtabak und ist daher besser für die Verwendung mit dem Powermatic 3+ geeignet. Fast jede Tabakmarke ist jetzt als Volumentabak erhältlich. Weitere Informationen zu diesem Thema finden Sie auf unserer Seite Tipps & Tricks Welche Hülsen für Powermatic 3? Die Maschine kann mit Alle Hülsen arbeiten und ist Geeignet für normale King Size als auch fur XL Filterhülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Welche Hülsen für Powermatic 3? Der Powermatic 3+ kann alle Hülsen verarbeiten: Die Maschine ist Geeignet für normale King Size als auch fur XL (Extra Lange) Hülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Was Kostet Die Powermatic 3 Plus? Die Powermatic 3+ kostet € 259,95 Euro inkl. Versand. Der Versand nach Deutschland, Österreich & Luxemburg ist kostenlos. (Gratis Versand)Sie können bei uns Jetzt den Powermatic 3+ auf Rechnung kaufen und später bezahlen via Klarna. Andere von uns angebotene Zahlungsmethoden sind Paypal, Kreditkarte, Giropay und Bankverbindung. Die Powermatic 3 Plus ist auf Lager und Sofort versandfertig. Heute bis 22:00 bestellt wird heute versendet! Geld zurück Garantie! Nicht zufrieden? Dann bekommen Sie Ihr Geld zurück! Wenn Sie mit diesem Produkt nicht zufrieden sind, haben Sie bei uns eine 14-tägige Geld-Zurück-Garantie. Kann ich meine Rechnung später zahlen? Ja, Kauf auf Rechnung ist möglich, wenn Sie das wünschen, wählen Sie als Zahlart "Klarna" aus, Sie zahlen dann erst nach Erhalt der Ware. Wichtig! Die Rechnung kommt dann direkt von Klarna, nicht vom Stopfmaschineshop. Kann ich meine Bestellungen verfolgen? Ja Natürlich. Sobald Ihre Bestellung unser Lager verlässt, erhalten Sie von uns eine E-Mail mit einer Sendungsverfolgungsnummer (Track-and-Trace-Code). So können Sie genau sehen, wann Ihre Bestellung bei Ihnen angeliefert wird. Wann wird meine Bestellung versendet? Wenn Sie vor 22:00 Uhr bestellen, wird Ihre Bestellung noch am selben Tag verschickt. Auch am Wochenende. GRATIS. Haben Sie weitere Fragen? Wenn Sie weitere Fragen haben, oder für weitere Informationen zum Produkt stehen wir Ihnen selbstverständlich gerne beratend zur Seite. Bitte Kontaktieren Sie uns ganz unverbindlich via Email oder Whatsapp. Diese Maschinen sind NICHT zur kommerziellen Nutzung geeignet (ausschliesslich für den privaten Heimgebrauch).266,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommensteuergesetz: EStG Chat-Book, Schulbücher von Ludwig Schmidt, Roland Wacker, Friedrich Loschelder, Christian Levedag, Egmont Kulosa, Heinrich Weber-Grellet, Wolfgang Heinicke, Roland KrügerDas Einkommensteuergesetz: EStG Chat-Book ist ein umfassendes Sachbuch, das sich mit den relevanten Aspekten des Einkommensteuergesetzes auseinandersetzt. Es bietet eine detaillierte Analyse und Erläuterung der gesetzlichen Bestimmungen, ergänzt durch die innovative KI-Anwendung "Frag den Schmidt", die es den Leserinnen und Lesern ermöglicht, gezielte Fragen zu stellen und sofortige Antworten zu erhalten. Diese Kombination aus traditionellem Wissen und moderner Technologie macht das Buch zu einem wertvollen Begleiter für Studierende, Fachkräfte und alle, die sich mit dem Thema Einkommensteuer auseinandersetzen möchten. Die 45. Auflage, herausgegeben von renommierten Autorinnen und Autoren, garantiert aktuelle Informationen und praxisnahe Beispiele. Das Buch ist in deutscher Sprache verfasst und stammt aus Deutschland, was es besonders relevant für den deutschsprachigen Raum macht. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den komplexen Regelungen der Einkommensteuer vertraut machen wollen.165,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
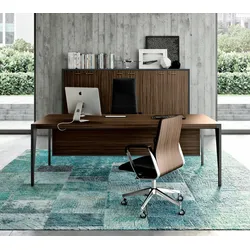
Luxus Chefbüro Schreibtisch hochwertig TimezzoLuxus Chefbüro Schreibtisch hochwertig Timezzo Timezzo Schreibtisch ist ein hochwertiger Repräsentant des Luxus Chefbüros. Filigrane Beine aus Metall halten die Tischplatte aus MDF mit Echtholz Furnier. Optionale Ledereinlage sorgt für die Exklusivität des Chefbüros. Klare und leichte Formen des hochwertigen Schreibtisches sind ideal, um ein Mittelpunkt im Chefbüro zu werden. Standardausstattung Luxus Schreibtisch Timezzo: + rechteckige Tischplatte ca. 161 x 101 cm + optional: ca. 181 x 101, 201 x 101 und 221 x 101 cm + Echtholz furniert, optional: mit Ledereinlage + 4-Fuß Designgestell + optional: Knieblende + optional: Kabelkorb Maße in cm: Breite: ca. 161 Tiefe: ca. 101 Höhe: ca. 75 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt aus der EU2169,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
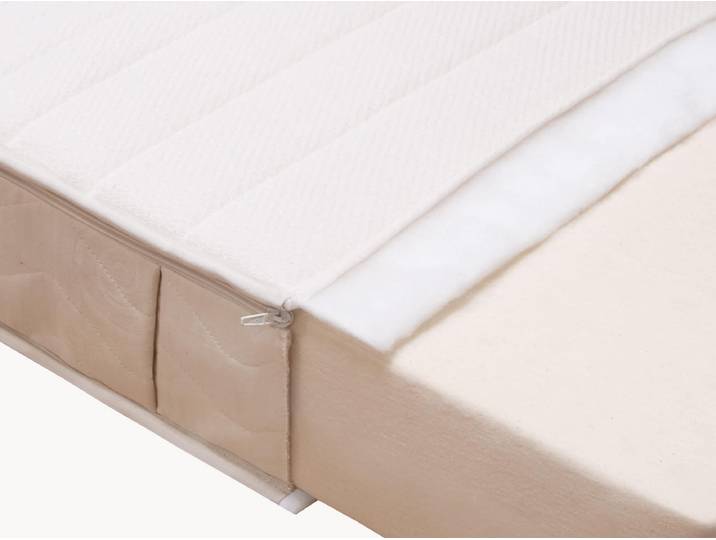
Ersatzbezug Hygiene-Premium - Schnäppchen 2127-03326 - 90x200 cm - 21 cmErsatzbezug Hygiene-Premium - Schnäppchen 2127-03326 - 90x200 cm - 21 cm. Hochwertiger Matratzen-Ersatzbezug aus Bio-Baumwolle und Lyocell. Mit Borderboden und Kedereinfassung. Waschbar und trocknergeeignet.224,50 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was fällt unter 3 Nr 26 EStG?
Was fällt unter 3 Nr 26 EStG? Gemäß § 3 Nr. 26 EStG sind Einnahmen aus nebenberuflichen Tätigkeiten bis zu einem Betrag von 720 Euro im Jahr steuerfrei. Dies betrifft vor allem Tätigkeiten wie beispielsweise Nachhilfeunterricht, Honorartätigkeiten oder ehrenamtliche Tätigkeiten. Es ist wichtig zu beachten, dass diese Einnahmen zusätzlich zu den regulären Einkünften versteuert werden müssen, wenn sie den Freibetrag übersteigen. Es ist ratsam, alle Einnahmen aus nebenberuflichen Tätigkeiten sorgfältig zu dokumentieren, um steuerliche Pflichten korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.